What investors actually underwriteNhà đầu tư thật sự xuống tiền vì điều gì?
Investors underwrite evidence of traction, a team they can trust, and how you behave in the ninety days after the meeting. The idea counts for less than founders expect.Nhà đầu tư thẩm định bằng chứng về sức kéo, một đội ngũ họ tin được, và cách bạn hành xử trong chín mươi ngày sau buổi gặp. Ý tưởng được tính ít hơn nhà sáng lập nghĩ.
At a 2026 investment readiness session in my notes, investors from across the capital lifecycle sat on one stage: early-stage tech and climate venture capital, a multilateral infrastructure financier, a public markets fund and a responsible investment body. Their frameworks differed. Their priorities were strikingly similar.
That similarity is the useful part for founders and business owners. A startup raising its first round and a mid-sized company seeking infrastructure finance tend to think they face completely different tests. In practice, investors at every stage look at the same few things, with different weights and in different depth. A company that prepares well for one kind of investor is usually much closer to ready for the next.
The stack reads from the bottom. Commercial viability is the prerequisite: without a business that can make money, nothing else is discussed. Impact and ESG come next, and investors want them measured, with numbers behind every claim. Governance sits above, and it is where many deals are lost, because a strong business with untrustworthy people or numbers is not investable. At the top is engagement: how the company communicates with investors before and after the money arrives. Panellists put it bluntly. Silence was the one thing they said they could not forgive.
Commercial first
Before any impact story, investors underwrite commercial returns. One early-stage climate investor described seven pillars: team, product, market, commercial, financial, financing and climate. Beyond the basics, he looked for an ability to scale quickly, sticky revenue and founders already using AI well.
Climate is the seventh pillar on that list. Even an investor whose fund exists to back climate solutions starts with whether the business works. That surprises founders who lead their pitch with the size of the problem they are solving. The problem may be enormous and the solution elegant, but if customers will not pay enough to cover costs and leave a margin, the company will not survive long enough to have impact. A pitch that opens with revenue, retention and unit economics, then explains the impact, matches how these investors think.
Founders using AI well came up as a positive signal, which is worth noting. Investors read it as evidence that the team can do more with less capital, and that it will adapt as tools change. Using AI well means being able to show where it saves time or money in the company's own operations, with numbers.
Governance is the deal-breaker
Several panellists warned against "paper governance": boards that look independent but are filled with friends, a CEO sitting on the supposedly independent audit committee, a husband as CEO and his wife as chief accountant. One investor described governance through intention, implementation and incentives, and checked it on the ground by asking whether people at every level tell the same story.
That last test is simple and revealing. An investor visiting a company talks to the founder, then to a finance manager, then to someone on the factory floor or in customer support. If the founder describes strict cost controls and the finance manager describes approvals that happen over a phone call, the investor learns more than any document could show. The note on independent directors explored how boards can move beyond box-ticking. Investors check whether that has happened in practice, beyond the org chart.
Impact and ESG still matter, especially for climate funds and multilateral lenders, and they are judged with the same insistence on evidence. Investors at the session were tired of impact narratives without numbers. A company that claims to reduce emissions should know how much, measured how, against what baseline. A company that claims to create good jobs should know how many, at what wages, with what turnover. Measured impact, even if modest, is more convincing than a large claim with nothing behind it.
Your ninety days
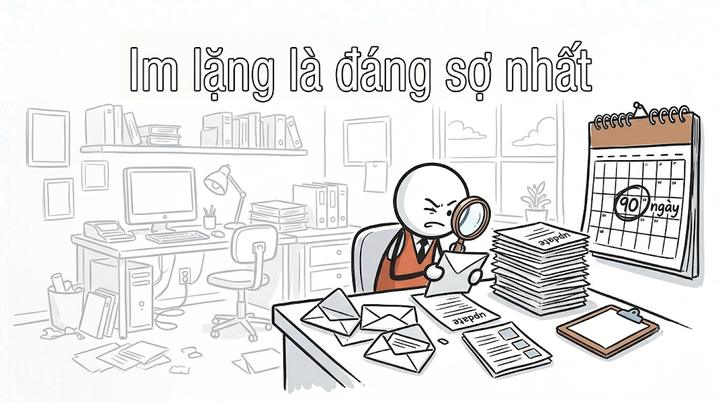
The good news is that nobody expects perfection on day one. A company with a weak environmental record but a strong commercial engine stays investable if it is willing to work on it. What investors cannot handle is silence. Use the ninety days after a meeting to send the update you promised, fix one governance gap, and show progress on one number.
The ninety days work because they let an investor see behaviour instead of promises. In the first week, sending the update you promised shows reliability, and surprisingly many founders fail even this. In the first month, fixing one visible governance gap, such as separating the roles of chief executive and chief accountant or adding a qualified outsider to the board, shows willingness to change. In the second month, moving one key number shows execution. In the third, reporting honestly, including what did not go as planned, shows the kind of relationship the investor can expect after the money arrives.
For companies in central Vietnam preparing for their first outside investor, the practical message is that readiness can be built in a few months, and that it starts with behaviour more than documents. Clean accounts and a sensible board take time to establish. Keeping promises, communicating regularly and reporting bad news early can start tomorrow, and they are what investors remember.
Investors can handle bad news. They cannot handle silence.
Tại một phiên thảo luận về sự sẵn sàng đón nhận đầu tư năm 2026 trong ghi chép của tôi, các nhà đầu tư trải khắp vòng đời vốn cùng ngồi trên một sân khấu: quỹ mạo hiểm công nghệ và khí hậu giai đoạn sớm, một định chế tài chính hạ tầng đa phương, một quỹ đầu tư thị trường đại chúng và một tổ chức đầu tư có trách nhiệm. Khung đánh giá của họ khác nhau. Ưu tiên của họ lại giống nhau đến bất ngờ.
Sự giống nhau đó là phần hữu ích cho nhà sáng lập và chủ doanh nghiệp. Một startup gọi vòng vốn đầu tiên và một công ty tầm trung tìm vốn hạ tầng thường nghĩ họ đối mặt những bài kiểm tra hoàn toàn khác nhau. Trên thực tế, nhà đầu tư ở mọi giai đoạn đều nhìn vào cùng vài điều, với trọng số và độ sâu khác nhau. Một công ty chuẩn bị tốt cho một loại nhà đầu tư thường đã gần sẵn sàng hơn nhiều cho loại tiếp theo.
Đọc chồng tầng từ dưới lên. Khả năng thương mại là điều kiện tiên quyết: không có một mô hình kinh doanh kiếm được tiền thì chẳng có gì khác để bàn. Tác động và ESG đến tiếp theo, và nhà đầu tư muốn chúng được đo đếm, có con số đằng sau mọi khẳng định. Quản trị nằm phía trên, và là nơi nhiều thương vụ đổ vỡ, vì một mô hình kinh doanh mạnh với con người hay số liệu không đáng tin thì không thể đầu tư. Trên cùng là sự gắn kết: cách công ty giao tiếp với nhà đầu tư trước và sau khi tiền về. Các diễn giả nói thẳng. Im lặng là điều duy nhất họ nói không thể bỏ qua.
Thương mại trước tiên
Trước mọi câu chuyện tác động, nhà đầu tư thẩm định lợi nhuận thương mại. Một nhà đầu tư khí hậu giai đoạn sớm mô tả bảy trụ cột: đội ngũ, sản phẩm, thị trường, thương mại, tài chính, nguồn vốn và khí hậu. Ngoài những điều cơ bản, anh tìm khả năng mở rộng nhanh, doanh thu bền chặt và những nhà sáng lập đã dùng AI tốt.
Khí hậu là trụ cột thứ bảy trong danh sách đó. Ngay cả một nhà đầu tư có quỹ sinh ra để hỗ trợ giải pháp khí hậu cũng bắt đầu bằng câu hỏi mô hình kinh doanh có chạy không. Điều này làm những nhà sáng lập mở đầu bài thuyết trình bằng quy mô vấn đề họ đang giải bất ngờ. Vấn đề có thể khổng lồ và giải pháp có thể tinh tế, nhưng nếu khách hàng không trả đủ để bù chi phí và để lại biên lợi nhuận, công ty sẽ không tồn tại đủ lâu để tạo tác động. Một bài thuyết trình mở đầu bằng doanh thu, tỷ lệ giữ chân và kinh tế đơn vị, rồi mới giải thích tác động, khớp với cách những nhà đầu tư này suy nghĩ.
Nhà sáng lập dùng AI tốt được nhắc đến như một tín hiệu tích cực, điều đáng lưu ý. Nhà đầu tư coi đó là bằng chứng đội có thể làm nhiều hơn với ít vốn hơn, và sẽ thích nghi khi công cụ thay đổi. Dùng AI tốt nghĩa là chỉ ra được AI tiết kiệm thời gian hay tiền bạc ở đâu trong chính hoạt động của công ty, kèm con số.
Quản trị là thứ phá vỡ thương vụ
Nhiều diễn giả cảnh báo về "quản trị trên giấy": hội đồng trông có vẻ độc lập nhưng toàn bạn bè, tổng giám đốc ngồi trong ủy ban kiểm toán lẽ ra phải độc lập, chồng làm tổng giám đốc còn vợ làm kế toán trưởng. Một nhà đầu tư mô tả quản trị qua ý định, cách thực hiện và cơ chế khuyến khích, và kiểm tra nó tại hiện trường bằng cách xem mọi người ở mọi cấp có kể cùng một câu chuyện không.
Phép thử cuối cùng đó đơn giản mà rất lộ. Nhà đầu tư đến thăm công ty nói chuyện với nhà sáng lập, rồi với quản lý tài chính, rồi với một người dưới xưởng hay ở bộ phận chăm sóc khách hàng. Nếu nhà sáng lập mô tả kiểm soát chi phí chặt chẽ còn quản lý tài chính kể việc phê duyệt diễn ra qua một cuộc điện thoại, nhà đầu tư biết được nhiều hơn mọi tài liệu có thể cho thấy. Bài về thành viên hội đồng độc lập đã bàn cách hội đồng vượt qua việc làm cho đủ thủ tục. Nhà đầu tư kiểm tra xem điều đó có xảy ra trên thực tế không, vượt khỏi sơ đồ tổ chức.
Tác động và ESG vẫn quan trọng, nhất là với quỹ khí hậu và các định chế cho vay đa phương, và chúng được đánh giá với cùng đòi hỏi về bằng chứng. Các nhà đầu tư tại phiên thảo luận đã chán những câu chuyện tác động không có con số. Một công ty nói mình giảm phát thải phải biết giảm bao nhiêu, đo thế nào, so với mức nền nào. Một công ty nói mình tạo việc làm tốt phải biết bao nhiêu việc, lương bao nhiêu, tỷ lệ nghỉ việc ra sao. Tác động được đo lường, dù khiêm tốn, thuyết phục hơn một tuyên bố lớn không có gì đằng sau.
Chín mươi ngày của bạn
Tin tốt là không ai kỳ vọng sự hoàn hảo ngay ngày đầu. Một công ty có hồ sơ môi trường yếu nhưng động cơ thương mại mạnh vẫn đáng đầu tư nếu sẵn lòng cải thiện. Điều nhà đầu tư không chịu được là sự im lặng. Hãy dùng chín mươi ngày sau buổi gặp để gửi bản cập nhật đã hứa, sửa một lỗ hổng quản trị, và cho thấy tiến bộ ở một con số.
Chín mươi ngày hiệu quả vì chúng cho nhà đầu tư thấy hành vi thay vì lời hứa. Trong tuần đầu, gửi bản cập nhật đã hứa cho thấy sự đáng tin cậy, và đáng ngạc nhiên là nhiều nhà sáng lập thất bại ngay ở bước này. Trong tháng đầu, sửa một lỗ hổng quản trị dễ thấy, như tách vai trò tổng giám đốc và kế toán trưởng hay thêm một người ngoài có năng lực vào hội đồng, cho thấy sự sẵn lòng thay đổi. Trong tháng thứ hai, cải thiện một con số quan trọng cho thấy năng lực thực thi. Trong tháng thứ ba, báo cáo trung thực, kể cả những điều không như kế hoạch, cho thấy kiểu quan hệ mà nhà đầu tư có thể kỳ vọng sau khi tiền về.
Với các công ty miền Trung đang chuẩn bị đón nhà đầu tư bên ngoài đầu tiên, thông điệp thực tế là sự sẵn sàng có thể xây trong vài tháng, và nó bắt đầu từ hành vi hơn là tài liệu. Sổ sách minh bạch và một hội đồng hợp lý cần thời gian để thiết lập. Giữ lời hứa, giao tiếp đều đặn và báo tin xấu sớm có thể bắt đầu từ ngày mai, và đó là những gì nhà đầu tư nhớ.
Nhà đầu tư chịu được tin xấu. Họ không chịu được sự im lặng.