Independent directors: from box-ticking to value creationThành viên độc lập HĐQT: từ hình thức đến tạo giá trị
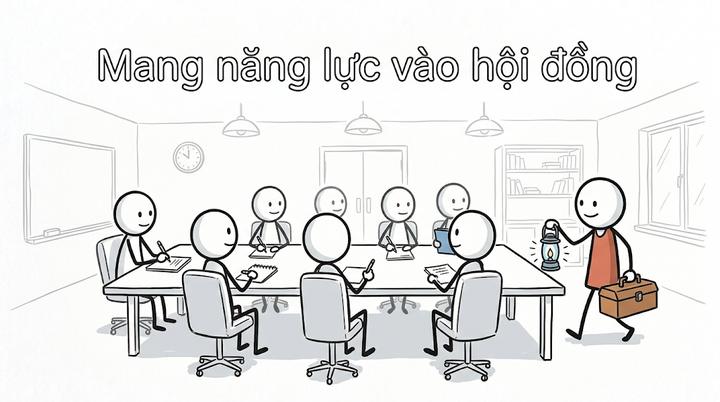
Investors read the board before they read the business plan. An independent director has to bring capability along with the signature.Nhà đầu tư đọc hội đồng quản trị trước khi đọc kế hoạch kinh doanh. Một thành viên độc lập phải mang đến năng lực chứ không chỉ chữ ký.
The Vietnam Independent Directors Forum in 2026 brought a familiar question back to me. Many Vietnamese companies appoint independent directors because the rules require it. Far fewer use them well. For family businesses and growing SMEs that want outside capital, the gap matters.
Vietnam's rules require listed and public companies to have a share of independent members on their boards, and the requirement has pushed many companies to find someone who meets the formal criteria. Often that person is a respected acquaintance, a retired official or an academic with a good title, chosen because they will not cause trouble. The board then has an independent member in name and very little independent thinking in practice.
The four levels describe what a board can get from an independent director. Compliance is a name that satisfies the rule. Oversight means asking hard questions about numbers, risks and related-party transactions. Expertise means filling a gap the board has, such as finance, technology or international markets. Value creation goes further: helping shape strategy, opening doors to partners and investors, mentoring managers, and building trust with outsiders. Most boards stop at the first level. Investors look for evidence of the last.
Why investors look at the board
Investors look at governance early: who decides, who checks, and what happens when the founder is wrong. An independent director who understands finance, risk or the industry signals that the company can listen to someone who does not depend on the owner.
This matters most in founder-led and family companies, which make up much of Vietnam's private sector. In such companies, the founder's judgment has usually built the business, and nobody inside dares to contradict it. That works while the founder is right. When the founder is wrong, about an expansion, an acquisition or a successor, there is no mechanism to catch the mistake before it becomes expensive. An outside investor taking a minority stake is exposed to exactly that risk, and an effective independent director is one of the few protections available.
Independence without competence is just distance. A director who is independent of the owner but does not understand the business cannot ask useful questions, and is easy to ignore. A director who understands the business but owes their position to the founder will hesitate to disagree. The useful combination is both: knowledge enough to see problems, and enough independence, in income and reputation, to say so.
Finding such people in Vietnam is not easy. The pool of experienced directors who combine industry knowledge, financial literacy and genuine independence is small, and the best of them sit on several boards already. Training programmes for directors, run by business associations and institutes of directors, are slowly widening the pool. Companies can also look further than usual: senior professionals who have worked in multinational companies, Vietnamese executives returning from abroad, or founders who have sold their own businesses and understand what it takes to grow one.
A practical checklist for a growing company
- Name the gap first: finance, risk, international markets, technology. Then look for the person.
- Give them information early and in full, well before the night before the meeting.
- Pay fairly and evaluate them, as you would any senior role.
- Protect their right to disagree, and record it.
The second point is the one most often neglected. A director who receives a thick pack of documents the evening before a meeting cannot do more than skim it, and will approve whatever management proposes. Good boards send material a week ahead, include the bad news along with the good, and give independent directors access to managers below the chief executive. The last point protects the director and the company: a recorded disagreement shows later that the board did its job, even if the majority decided otherwise.
The independent director keeps the loop between owners, board and management honest. In family firms, the three groups are often the same people, which makes the loop easy to short-circuit. The founder sets direction as owner, approves it as board chair and executes it as chief executive. An independent voice in that loop slows things down slightly and catches mistakes that would otherwise go unnoticed until they show up in the accounts.
For smaller companies
Companies that are not yet required to have independent directors can still benefit from the idea. An advisory board of two or three experienced outsiders, meeting every quarter with real information, gives a founder much of the same value at lower cost and with less formality. It also prepares the company for the governance an institutional investor will expect, so that the first serious funding conversation does not stall on questions about who checks the founder.
Evaluating the board itself is the next step for companies that take governance seriously. Once a year, each director can answer a few simple questions: did the board spend its time on the right issues, did members receive the information they needed, were disagreements heard, what should change next year? The answers are rarely dramatic. Over time they make the board more useful, and they show investors that the company treats governance as something to improve, beyond a formality to satisfy.
The LEGO story in an earlier note showed how much the board mattered in a turnaround. The same is true, at a smaller scale, for a Da Nang company preparing for its first institutional investor.
Bring capability to the board, along with the signature.
Diễn đàn Thành viên Hội đồng quản trị độc lập Việt Nam năm 2026 gợi lại cho tôi một câu hỏi quen thuộc. Nhiều doanh nghiệp Việt bổ nhiệm thành viên độc lập vì luật yêu cầu. Ít nơi hơn nhiều dùng họ hiệu quả. Với doanh nghiệp gia đình và doanh nghiệp nhỏ và vừa đang lớn muốn huy động vốn bên ngoài, khoảng cách đó rất đáng kể.
Quy định của Việt Nam yêu cầu công ty niêm yết và công ty đại chúng có một tỷ lệ thành viên độc lập trong hội đồng quản trị, và yêu cầu đó đẩy nhiều công ty đi tìm một người đáp ứng tiêu chí hình thức. Thường đó là một người quen được kính trọng, một cán bộ đã nghỉ hưu hay một nhà khoa học có học hàm đẹp, được chọn vì sẽ không gây rắc rối. Hội đồng khi đó có thành viên độc lập trên danh nghĩa và rất ít tư duy độc lập trên thực tế.
Bốn cấp độ mô tả hội đồng có thể nhận được gì từ một thành viên độc lập. Tuân thủ là một cái tên thỏa mãn quy định. Giám sát nghĩa là đặt câu hỏi khó về số liệu, rủi ro và giao dịch với bên liên quan. Chuyên môn nghĩa là lấp một khoảng trống mà hội đồng đang có, như tài chính, công nghệ hay thị trường quốc tế. Tạo giá trị đi xa hơn: góp phần định hình chiến lược, mở cửa đến đối tác và nhà đầu tư, kèm cặp ban điều hành, và xây niềm tin với bên ngoài. Phần lớn hội đồng dừng ở cấp đầu tiên. Nhà đầu tư tìm bằng chứng cho cấp cuối cùng.
Vì sao nhà đầu tư nhìn vào hội đồng
Nhà đầu tư nhìn vào quản trị từ sớm: ai quyết định, ai kiểm tra, và chuyện gì xảy ra khi nhà sáng lập sai. Một thành viên độc lập hiểu tài chính, rủi ro hoặc ngành nghề là tín hiệu cho thấy công ty biết lắng nghe một người không phụ thuộc vào chủ sở hữu.
Điều này quan trọng nhất ở công ty do nhà sáng lập dẫn dắt và công ty gia đình, những nơi chiếm phần lớn khu vực tư nhân Việt Nam. Ở những công ty như vậy, phán đoán của nhà sáng lập thường là thứ đã xây nên doanh nghiệp, và không ai bên trong dám phản bác. Cách đó hiệu quả khi nhà sáng lập đúng. Khi nhà sáng lập sai, về một đợt mở rộng, một thương vụ mua lại hay người kế nhiệm, không có cơ chế nào bắt được sai lầm trước khi nó trở nên đắt giá. Nhà đầu tư bên ngoài nắm cổ phần thiểu số chịu đúng rủi ro đó, và một thành viên độc lập hiệu quả là một trong số ít biện pháp bảo vệ có được.
Độc lập mà thiếu năng lực thì chỉ là khoảng cách. Một thành viên độc lập với chủ sở hữu nhưng không hiểu doanh nghiệp không đặt được câu hỏi hữu ích, và dễ bị phớt lờ. Một thành viên hiểu doanh nghiệp nhưng có được vị trí nhờ nhà sáng lập sẽ ngần ngại phản đối. Sự kết hợp hữu ích là có cả hai: đủ hiểu biết để thấy vấn đề, và đủ độc lập, về thu nhập lẫn uy tín, để nói ra.
Tìm những người như vậy ở Việt Nam không dễ. Số thành viên hội đồng giàu kinh nghiệm hội đủ hiểu biết ngành, năng lực tài chính và sự độc lập thật sự còn ít, và những người giỏi nhất đã ngồi ở nhiều hội đồng. Các chương trình đào tạo thành viên hội đồng do hiệp hội doanh nghiệp và viện thành viên hội đồng tổ chức đang dần mở rộng nguồn này. Doanh nghiệp cũng có thể tìm xa hơn thường lệ: những chuyên gia cấp cao từng làm ở công ty đa quốc gia, những lãnh đạo người Việt trở về từ nước ngoài, hay những nhà sáng lập đã bán doanh nghiệp của mình và hiểu cần gì để làm một doanh nghiệp lớn lên.
Danh sách việc cần làm cho một công ty đang lớn
- Xác định khoảng trống trước: tài chính, rủi ro, thị trường quốc tế, công nghệ. Rồi mới tìm người.
- Cung cấp thông tin sớm và đầy đủ, trước tối hôm trước buổi họp rất lâu.
- Trả thù lao công bằng và đánh giá họ, như với bất kỳ vị trí cấp cao nào.
- Bảo vệ quyền phản đối của họ, và ghi lại điều đó.
Điểm thứ hai là điểm hay bị bỏ qua nhất. Một thành viên nhận một tập tài liệu dày vào tối trước buổi họp chỉ có thể đọc lướt, và sẽ thông qua bất cứ điều gì ban điều hành đề xuất. Hội đồng tốt gửi tài liệu trước một tuần, kèm cả tin xấu lẫn tin tốt, và cho thành viên độc lập tiếp cận các quản lý cấp dưới tổng giám đốc. Điểm cuối cùng bảo vệ cả thành viên lẫn công ty: một ý kiến phản đối được ghi lại cho thấy về sau hội đồng đã làm đúng vai trò, kể cả khi đa số quyết định khác.
Thành viên độc lập giữ cho vòng tuần hoàn giữa chủ sở hữu, hội đồng và ban điều hành được trung thực. Ở công ty gia đình, ba nhóm này thường là cùng những người, khiến vòng tuần hoàn dễ bị đoản mạch. Nhà sáng lập đặt hướng đi với tư cách chủ sở hữu, phê duyệt với tư cách chủ tịch hội đồng và thực thi với tư cách tổng giám đốc. Một tiếng nói độc lập trong vòng đó làm mọi thứ chậm lại một chút và bắt được những sai lầm lẽ ra không ai nhận ra cho đến khi chúng hiện lên trên sổ sách.
Với công ty nhỏ hơn
Những công ty chưa bị bắt buộc phải có thành viên độc lập vẫn có thể hưởng lợi từ ý tưởng này. Một ban cố vấn gồm hai ba người ngoài giàu kinh nghiệm, họp mỗi quý với thông tin thật, mang lại cho nhà sáng lập phần lớn giá trị tương tự với chi phí thấp hơn và ít thủ tục hơn. Nó còn chuẩn bị cho công ty cơ chế quản trị mà nhà đầu tư tổ chức sẽ kỳ vọng, để cuộc trò chuyện gọi vốn nghiêm túc đầu tiên không bị chững lại vì câu hỏi ai kiểm soát nhà sáng lập.
Tự đánh giá hội đồng là bước tiếp theo cho những công ty coi trọng quản trị. Mỗi năm một lần, từng thành viên có thể trả lời vài câu hỏi đơn giản: hội đồng có dành thời gian cho đúng vấn đề không, các thành viên có nhận đủ thông tin cần thiết không, ý kiến khác biệt có được lắng nghe không, năm tới nên thay đổi gì? Câu trả lời hiếm khi gây sốc. Theo thời gian, chúng làm hội đồng hữu ích hơn, và cho nhà đầu tư thấy công ty coi quản trị là thứ cần cải thiện, chứ không chỉ là thủ tục cho đủ.
Câu chuyện LEGO trong một bài trước cho thấy hội đồng quản trị quan trọng thế nào trong một cuộc tái cấu trúc. Điều tương tự cũng đúng, ở quy mô nhỏ hơn, với một công ty Đà Nẵng đang chuẩn bị đón nhà đầu tư tổ chức đầu tiên.
Hãy mang năng lực vào hội đồng, cùng với chữ ký.